Dívida de custeio agrícola: como renegociar com o banco
A renegociação de uma dívida de custeio agrícola começa com um diagnóstico honesto da operação e com a comprovação técnica do que frustrou a safra. Quando o produtor chega ao banco com laudos, registros climáticos e um plano de pagamento realista, a conversa deixa de ser um pedido de favor e passa a ser uma proposta sustentada por fatos.
O momento exige atenção redobrada. Em agosto de 2026, a inadimplência do crédito rural de pessoas físicas atingiu 9,69%, o maior patamar da série histórica do Banco Central (Portal do Agronegócio, 2026). Nesse ambiente, podemos afirmar categoricamente que improvisar a negociação é o caminho mais curto para a execução.
O que é a dívida de custeio e quando ela vence
A dívida de custeio agrícola é o financiamento destinado a cobrir os gastos operacionais de uma safra específica, tais como sementes, fertilizantes, defensivos, combustível e mão de obra. Diferentemente do crédito de investimento, que financia bens duráveis, o custeio acompanha um ciclo produtivo curto e tem o vencimento atrelado à comercialização da produção.
Essa característica é o que torna a modalidade tão sensível. Ao depararmos com uma quebra de produtividade ou com uma queda abrupta de preços, o fluxo de caixa que deveria quitar a operação simplesmente não se materializa. O vencimento, em regra, é fixado para logo após a colheita, exatamente quando o produtor esperava vender os grãos e honrar o compromisso.
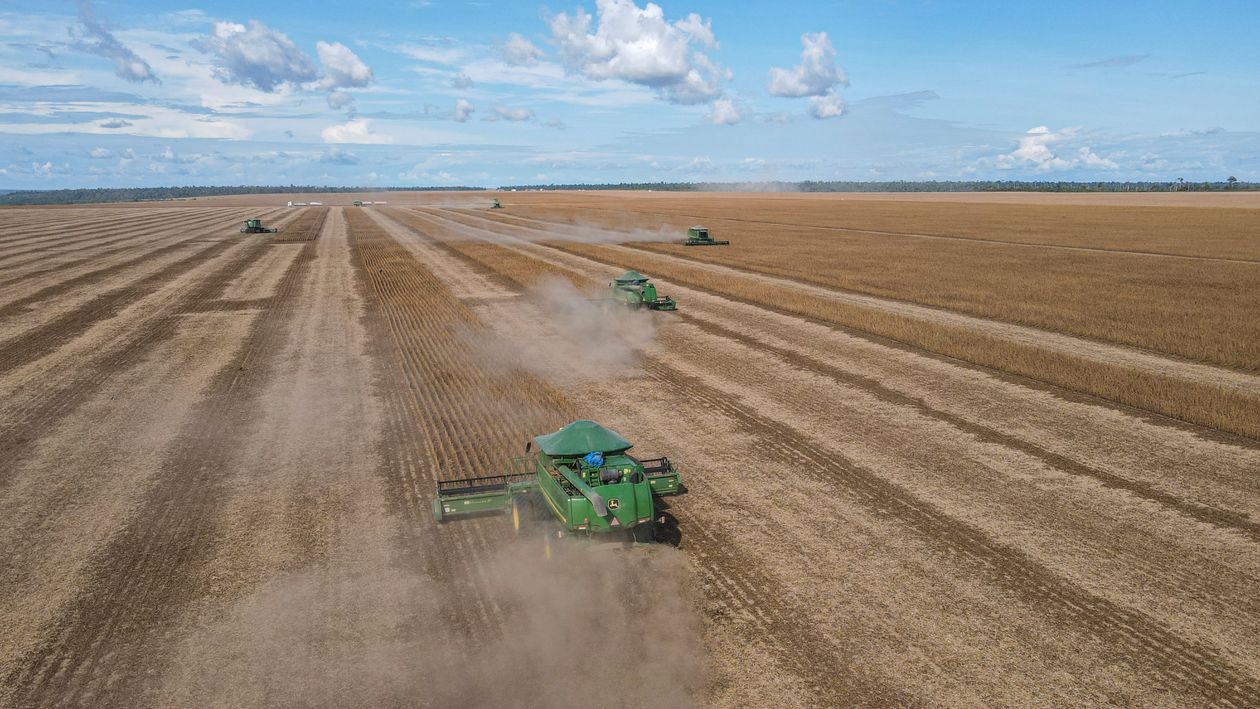
É importante destacar que o custo dessa dívida subiu. No Plano Safra 2025/2026, a taxa do custeio empresarial passou a 14% ao ano e a do Pronamp a 10% ao ano, com alta de até dois pontos percentuais em relação ao ciclo anterior (CNN Brasil, 2025). Juros maiores sobre uma receita frustrada formam a equação que leva tantos produtores à mesa de renegociação.
Causas comuns do atraso no pagamento
O atraso no custeio raramente decorre de má gestão isolada. Na maioria dos casos, trata-se da combinação entre eventos climáticos adversos, oscilação dos preços das commodities e elevação do custo do próprio crédito. De todo modo, o resultado é o mesmo: uma receita insuficiente para cobrir uma dívida contratada em outro patamar de expectativa.
O clima segue como o fator mais determinante. Na safra de grãos 2023/2024, o clima adverso reduziu a produção brasileira em 21,4 milhões de toneladas em relação ao ciclo anterior (CONAB, via Sou Agro, 2024). Quando a lavoura não entrega o esperado, a dívida permanece integral, mas a fonte de pagamento encolhe.
A escalada dos atrasos confirma a gravidade do quadro. O saldo das operações rurais com atraso superior a 90 dias saltou de R$ 3,8 bilhões em julho de 2023 para R$ 38,4 bilhões em abril de 2026, segundo o Banco Central (Portal do Agronegócio, 2026). Não se trata de episódios pontuais, e sim de uma pressão estrutural sobre o produtor.
Opções de prorrogação e renegociação do custeio
Renegociar custeio rural envolve, antes de tudo, entender que a prorrogação deixou de ser automática. Desde 1º de julho de 2026, a Resolução CMN 5.314/2026 passou a prever que o banco prorroga a dívida por sua conveniência e decisão, mediante solicitação do mutuário, o que reforça a necessidade de uma proposta bem fundamentada.
Ainda assim, o produtor dispõe de pelo menos três caminhos usuais para reequilibrar a operação. O primeiro é a prorrogação de vencimento, que estende o prazo quando há frustração de safra comprovada ou dificuldade de comercialização. O segundo é a composição de dívidas, que reúne operações atrasadas em um novo contrato com cronograma viável. O terceiro é a repactuação de encargos, voltada a corrigir distorções de taxa e de atualização.
Cada alternativa tem efeitos distintos sobre o fluxo de caixa e sobre eventuais garantias. Além do que, convém avaliar se o contrato original contém encargos passíveis de revisão antes de aceitar qualquer proposta de reestruturação. Vale examinar a aplicação de juros abusivos no contrato bancário rural, já que a base de cálculo da renegociação depende diretamente da legitimidade dos valores cobrados.
Documentação para comprovar a frustração de safra
A comprovação da frustração de safra é o alicerce de qualquer renegociação de custeio. Sem um conjunto probatório consistente, o pedido de prorrogação perde força diante da nova regra que condiciona a medida à decisão do banco. Documentar perdas com rigor técnico transforma uma alegação genérica em um argumento objetivo e verificável.
O produtor deve reunir, de modo organizado, os seguintes elementos:
- Laudo agronômico que descreva a quebra de produtividade e suas causas.
- Registros de Proagro, seguro rural ou comunicação de sinistro, quando houver cobertura contratada.
- Boletins climáticos e dados oficiais de estiagem, excesso de chuvas ou geadas na região.
- Notas fiscais de insumos aplicados e comprovantes dos custos efetivamente incorridos.
- Relatórios de colheita e comparativos de produtividade de safras anteriores.
De todo modo, a coerência entre os documentos importa tanto quanto sua existência. Um laudo que aponta perda de 40% precisa dialogar com os registros de produtividade e com os boletins climáticos do período. Quando o conjunto é sólido, a frustração de safra deixa de ser narrativa e se torna um fato demonstrável, o que amplia o poder de barganha na mesa de negociação.
Convém, ainda, reunir essa documentação com antecedência, antes mesmo de o vencimento se consumar. Produtores que se antecipam, protocolam o pedido de prorrogação acompanhado de laudos e demonstram boa-fé negocial costumam encontrar um banco mais receptivo. É importante destacar que a inércia, além de enfraquecer o argumento técnico, aproxima o produtor do risco de cobrança judicial e de medidas de constrição sobre o patrimônio.
Como a assessoria jurídica fortalece a negociação
A presença de uma assessoria jurídica especializada altera o equilíbrio da negociação porque traduz a realidade da lavoura para a linguagem técnica que o banco e o Judiciário reconhecem. O advogado organiza a prova da frustração de safra, confere a legitimidade dos encargos e desenha uma proposta que preserva a atividade produtiva sem expor o patrimônio do produtor.
Esse trabalho ganha relevância em um cenário de inadimplência recorde e de regras mais rígidas de prorrogação. Podemos afirmar que a renegociação conduzida com fundamentação jurídica reduz o risco de medidas constritivas e amplia as chances de um acordo sustentável. Quando a via administrativa se esgota, o escritório avalia alternativas como a revisão contratual, a discussão de garantias e, em casos extremos, a recuperação judicial do produtor rural.
A Advocaciaagroempresarial atua exatamente nesse ponto de inflexão, ao lado de produtores de Mato Grosso do Sul e de estados vizinhos que precisam reestruturar operações de custeio sem perder a capacidade de plantar na safra seguinte. Para quem deseja compreender o roteiro completo da negociação, vale percorrer nosso guia sobre a renegociação de dívidas rurais passo a passo, que detalha cada etapa do processo.
O próximo passo é concreto: reúna agora o contrato de custeio, os laudos da safra frustrada e o extrato atualizado da dívida, e submeta esse material a uma análise jurídica antes de responder a qualquer proposta do banco. Chegar à negociação com documentação pronta e encargos revisados é o que separa um acordo equilibrado de uma concessão feita sob pressão.
Perguntas frequentes
O que é a dívida de custeio agrícola?
É o financiamento usado para bancar os gastos de uma safra, como sementes, fertilizantes e defensivos. O pagamento costuma ser atrelado à comercialização da produção, de modo que o vencimento acompanha o ciclo da cultura financiada.
A prorrogação da dívida de custeio é um direito do produtor?
Desde julho de 2026, a Resolução CMN 5.314/2026 passou a tratar a prorrogação como decisão de conveniência do banco mediante solicitação do produtor. A jurisprudência ainda reconhece hipóteses de prorrogação por frustração de safra, mas o cenário exige fundamentação técnica mais robusta.
Quais documentos comprovam a frustração de safra?
Laudos agronômicos, registros de Proagro ou seguro rural, notas fiscais de insumos, boletins climáticos e relatórios de produtividade. Quanto mais sólido o conjunto probatório, maior a força do produtor para negociar prazos e condições.
Vale a pena procurar um advogado para renegociar o custeio?
Sim, sobretudo quando há risco de execução, cláusulas de juros questionáveis ou necessidade de reestruturar várias operações. A assessoria jurídica organiza as provas, dialoga com o banco em termos técnicos e preserva alternativas judiciais.