Proagro: cobertura em quebra de safra e como funciona
Quando a lavoura financiada é destruída por seca, geada ou granizo, o Proagro pode cobrir o custeio contratado e evitar que a dívida com o banco se torne impagável. É assim que funciona o Proagro: trata-se de uma garantia pública, administrada pelo Banco Central do Brasil, que ampara o produtor rural diante da quebra de safra causada por eventos climáticos previstos em norma.
Ocorre que muitos produtores só descobrem as regras do programa quando a perda já aconteceu, e nesse momento cada prazo e cada documento passam a pesar sobre o direito à cobertura. Por isso, convém compreender o funcionamento do Proagro antes da adversidade, e não durante ela. Neste texto, percorremos quem tem direito, o que está coberto, o passo a passo para acionar a garantia, os prazos envolvidos e o caminho a seguir quando o pedido é indeferido.
O que é o Proagro e quem tem direito
O Programa de Garantia da Atividade Agropecuária, mais conhecido como Proagro, foi instituído pela Lei nº 5.969, de 1973, e tem por finalidade exonerar o produtor rural de obrigações financeiras relativas a operações de crédito de custeio quando a renda da lavoura é comprometida por fenômenos naturais. A administração cabe ao Banco Central do Brasil, ao passo que os agentes financeiros, isto é, os bancos, operacionalizam a adesão e a análise dos pedidos de cobertura. As regras detalhadas constam do Manual de Crédito Rural, mantido pelo Banco Central, documento de consulta obrigatória para quem deseja compreender o alcance exato da garantia.
Têm direito ao enquadramento os produtores rurais que contratam operações de custeio agrícola junto a instituições financeiras autorizadas. A adesão não é posterior nem facultativa a qualquer tempo: ela se dá no próprio momento da contratação do crédito, de modo que o produtor que não aderiu na origem dificilmente encontrará amparo depois. Vale aqui a mesma lógica da prudência que recomendamos ao tratar das taxas de juros do crédito rural: as condições relevantes são definidas na assinatura do contrato, e não ao sabor das circunstâncias.
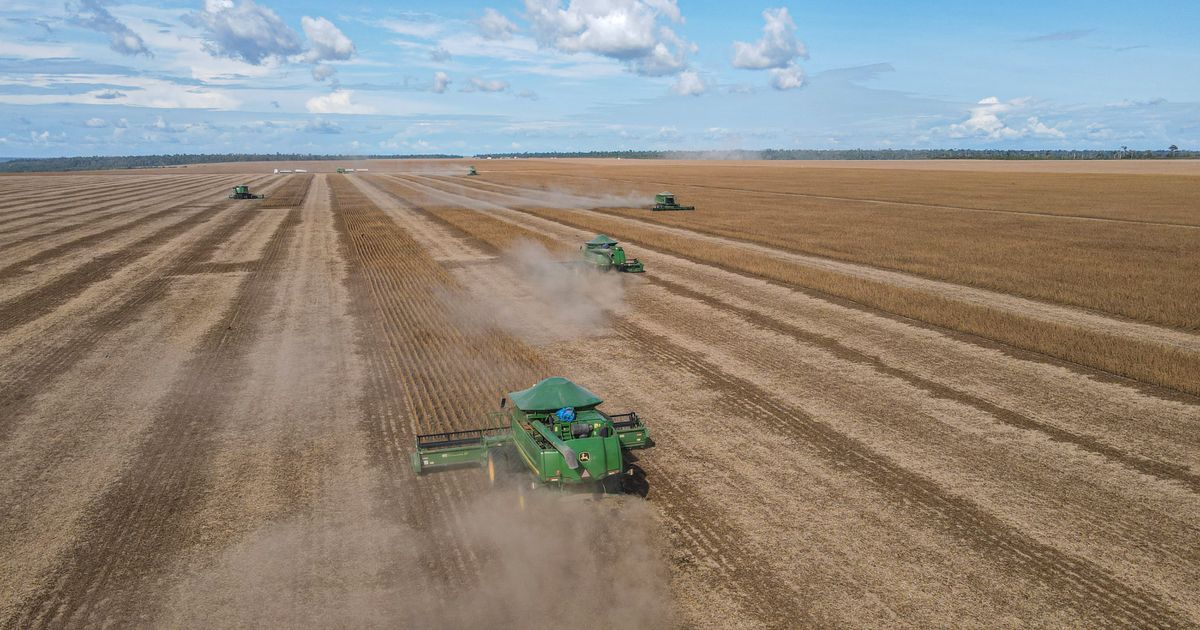
O programa comporta duas modalidades principais. O Proagro Tradicional atende, de maneira geral, pequenos e médios produtores, enquanto o Proagro Mais é voltado aos agricultores familiares enquadrados no Pronaf. A distinção não é meramente burocrática, pois alcança as condições de adesão e o adicional devido. No Plano Safra 2025/2026, o Governo Federal destinou R$ 5,7 bilhões ao Proagro Mais, dentro de um conjunto mais amplo de financiamento à agricultura familiar, segundo o Ministério do Desenvolvimento Agrário. O número ajuda a dimensionar a relevância do instrumento para quem depende da próxima colheita para honrar o custeio.
Eventos cobertos e exclusões da garantia
A cobertura do Proagro na quebra de safra alcança as perdas decorrentes de fenômenos naturais objetivamente delimitados pela norma. Entre os eventos amparados estão a seca ou estiagem, a geada, o granizo, a chuva excessiva, a variação excessiva de temperatura e os ventos fortes ou frios. Em linhas gerais, o que se protege é a frustração de receita causada por adversidade climática que fuja ao controle do produtor diligente, e não o prejuízo decorrente de má condução da lavoura.
É importante destacar que a garantia possui limites e exclusões que merecem atenção redobrada. A seca, por exemplo, costuma não amparar lavouras irrigadas, salvo quando essa cobertura específica tiver sido contratada. Do mesmo modo, perdas por eventos tidos como comuns e previsíveis para a estação e a região podem ser afastadas, sob o entendimento de que o risco em questão já era conhecido e, portanto, não configura o sinistro que o programa se propõe a cobrir. Há ainda restrições pontuais, como no caso de danos por granizo em certas fruteiras dotadas de estrutura de proteção antigranizo.
De todo modo, podemos afirmar que a leitura atenta das exclusões é tão importante quanto a verificação dos eventos cobertos. Boa parte dos indeferimentos nasce justamente da divergência entre o que o produtor supõe estar garantido e o que a norma efetivamente ampara. Antes de contratar, convém confirmar a extensão exata da cobertura para a cultura e a região em que se atua, pois a garantia protege o enquadramento tal como pactuado, e não a expectativa genérica de ressarcimento.
Passo a passo para acionar a cobertura
Configurada a perda, o acionamento da garantia obedece a uma sequência que começa com a chamada Comunicação de Ocorrência de Perdas, dirigida ao agente financeiro em que o crédito foi contratado. Essa comunicação é o ato que deflagra todo o procedimento, razão pela qual não deve ser postergada. Ao depararmos com os primeiros sinais de frustração da lavoura, o caminho mais seguro é formalizar imediatamente a ocorrência junto ao banco, preservando a data e o teor do que foi informado.
Recebida a comunicação, o agente financeiro registra a ocorrência no sistema de operações do crédito rural e do Proagro e dá início à comprovação das perdas. Essa etapa envolve, em regra, a vistoria da área e a elaboração de laudo técnico destinado a verificar e quantificar o prejuízo. O laudo é peça central do processo, pois é a partir dele que se afere a extensão da perda e, por consequência, o valor passível de cobertura, que pode variar conforme o enquadramento e as condições contratadas.
Concluída a apuração, o banco decide sobre a cobertura e deve comunicar o resultado ao beneficiário. Quando o desfecho é favorável, o valor apurado é empregado na quitação ou na amortização da operação de custeio amparada. Quando a situação já envolve inadimplência ou renegociação, o produtor que enfrenta dificuldade pode avaliar, em paralelo, caminhos como os descritos em nosso guia sobre como renegociar a dívida de custeio agrícola com o banco, pois o Proagro e a renegociação não se excluem e, muitas vezes, precisam ser conduzidos de forma coordenada.
Prazos e documentos para o pedido
Nenhum ponto do procedimento exige tanta disciplina quanto a observância dos prazos. A regra fundamental é que a Comunicação de Ocorrência de Perdas chegue ao agente financeiro ainda dentro da vigência do amparo, ou seja, no período em que a cobertura está em vigor. Comunicações apresentadas após o encerramento desse período tendem a ser recusadas, e é justamente aqui que muitos produtores perdem o direito à garantia por uma questão de calendário, e não de mérito.
A partir do recebimento da comunicação, o Manual de Crédito Rural estabelece prazos em dias úteis para que o agente financeiro cumpra cada etapa, do registro da ocorrência à comprovação das perdas, e, ao final, para que o resultado seja informado ao beneficiário. Esses prazos existem para dar previsibilidade ao produtor e para impedir que a análise se arraste indefinidamente. Por isso, convém acompanhar de perto o andamento e exigir, por escrito, o cumprimento de cada fase pelo banco.
Quanto à documentação, o processo costuma reunir cópia do instrumento de crédito e de eventuais aditivos, a própria comunicação de perdas acompanhada da solicitação de comprovação, o relatório de comprovação e o laudo de medição da lavoura, quando cabível. A organização desses documentos desde o primeiro dia faz diferença, pois a ausência de qualquer peça pode atrasar a análise ou, no limite, fundamentar um indeferimento. Guardar comprovantes de protocolo, mensagens trocadas com o banco e registros da ocorrência climática é medida de simples prudência que, mais tarde, pode sustentar um eventual recurso.
O que fazer quando o Proagro é negado
O indeferimento do pedido não encerra, por si só, a discussão. Quando a cobertura é negada, o agente financeiro deve comunicar a decisão e apresentar as razões que a fundamentaram, e é a partir dessa motivação que o produtor avalia os próximos passos. O primeiro deles costuma ser a solicitação de vista do processo, a fim de conhecer os laudos, os cálculos e os fundamentos utilizados, pois sem acesso ao conteúdo da decisão qualquer impugnação seria feita às cegas.
Verificada a existência de divergência técnica ou de erro na apreciação da perda, cabe ao beneficiário apresentar recurso. Mantido o indeferimento pelo banco, o pedido deve ser encaminhado à Comissão Especial de Recursos, a CER, órgão colegiado vinculado ao Ministério da Agricultura, que reexamina a questão à luz da legislação aplicável. Trata-se de uma segunda instância administrativa pensada justamente para corrigir decisões equivocadas, e o produtor que reúne documentação consistente tende a chegar a ela em posição mais sólida.
Podemos afirmar que é nesse ponto que a assessoria técnica e jurídica se mostra mais valiosa. A leitura crítica do laudo, a identificação de vícios na negativa e a construção de um recurso bem fundamentado exigem familiaridade com as normas do crédito rural e com a prática administrativa. A Advocaciaagroempresarial atua exatamente nesse tipo de situação, ao lado de produtores de Mato Grosso do Sul e de estados vizinhos, auxiliando na análise do indeferimento e na condução do recurso. Além do que, quando a quebra de safra se soma a outras pressões financeiras, a defesa do Proagro precisa ser pensada em conjunto com a estratégia mais ampla de proteção patrimonial do produtor rural.
Se você contratou custeio com adesão ao Proagro e enfrentou perdas nesta safra, o passo mais concreto é reunir, desde já, o contrato, os comprovantes da comunicação ao banco e os registros da ocorrência climática, e submeter esse material a uma análise técnica antes que qualquer prazo se encerre. Agir cedo, com documentação organizada, é o que separa uma cobertura efetivada de um direito perdido por detalhe.
Perguntas frequentes
Quem tem direito ao Proagro?
Produtores rurais que contratam custeio agrícola junto a instituições financeiras autorizadas. A adesão é feita no momento da contratação do crédito. Agricultores familiares enquadrados no Pronaf aderem ao Proagro Mais.
Quais eventos o Proagro cobre na quebra de safra?
O Proagro cobre perdas por eventos climáticos como seca, geada, granizo, chuva excessiva, variação excessiva de temperatura e ventos fortes ou frios, conforme o Manual de Crédito Rural do Banco Central.
Qual é o prazo para comunicar a perda de safra ao banco?
A Comunicação de Ocorrência de Perdas deve chegar ao agente financeiro ainda dentro da vigência do amparo. Ela não pode ser recebida após o encerramento desse período, sob risco de perda do direito à cobertura.
O que fazer se o Proagro for negado?
O produtor pode solicitar vista do processo e apresentar recurso à Comissão Especial de Recursos (CER), vinculada ao Ministério da Agricultura, que reanalisa o pedido com base na legislação aplicável.