Prorrogação de dívida rural: direitos do produtor
A prorrogação de dívida rural é um direito do produtor, e não um favor concedido pela instituição financeira. Sempre que a safra é frustrada por fatores climáticos ou quando a comercialização se torna inviável a preços que não cobrem o custeio, a legislação assegura ao produtor o alongamento do vencimento, mantidos os encargos originais do contrato. É importante destacar que esse entendimento está consolidado há mais de duas décadas pelo Superior Tribunal de Justiça, de modo que a recusa do banco, quando presentes os requisitos legais, pode ser contestada.
O tema ganhou peculiar relevância diante do agravamento da inadimplência no campo. Segundo dados do Banco Central do Brasil, a inadimplência do crédito rural entre pessoas físicas alcançou 8,8% em julho de 2026, o maior índice em quinze anos. Em um cenário de margens apertadas e intempéries recorrentes, compreender os mecanismos legais de prorrogação deixou de ser uma preocupação marginal para se tornar questão central da gestão de risco de qualquer empreendimento rural.
Quando a lei garante a prorrogação da dívida rural
Podemos afirmar categoricamente que a prorrogação do crédito rural possui base normativa própria. O item 2-6-4 do Manual de Crédito Rural (MCR), editado pelo Banco Central, estabelece as hipóteses em que o alongamento do vencimento é admitido. Trata-se de regramento técnico que disciplina as operações de custeio, investimento e comercialização em todo o país, e que vincula as instituições financeiras operadoras desses recursos.
De todo modo, o alicerce mais robusto do direito à prorrogação encontra-se na jurisprudência consolidada. A Súmula 298 do Superior Tribunal de Justiça é peremptória ao afirmar que "o alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei". Ao depararmos com esse enunciado, fica evidente a inversão de lógica que muitas vezes o produtor desconhece: não é o banco que concede um benefício, mas o produtor que exerce uma prerrogativa legalmente reconhecida, desde que preenchidos os pressupostos.
Além do que, a Lei 13.340/2016 e suas alterações posteriores autorizaram a renegociação e a liquidação de dívidas de crédito rural em condições específicas, reforçando o arcabouço de proteção ao produtor em dificuldade. O texto integral pode ser consultado no portal da Câmara dos Deputados. Embora a prorrogação e os programas de renegociação sigam lógicas distintas, ambos integram o mesmo propósito de preservar a atividade produtiva diante de adversidades alheias à vontade do devedor.
É importante destacar que o direito à prorrogação não é automático nem incondicional. Ele pressupõe a comprovação de uma das situações previstas no MCR e a observância do procedimento adequado. A ausência de documentação técnica robusta é, com frequência, o que fragiliza o pleito do produtor perante a instituição financeira e, posteriormente, perante o Judiciário.
Casos de frustração de safra e preço mínimo
O MCR 2-6-4 contempla essencialmente três grandes grupos de situações que autorizam a prorrogação. O primeiro, e talvez o mais invocado, é a frustração de safra decorrente de fatores adversos: seca prolongada, chuvas excessivas, geada, granizo, pragas e doenças incontroláveis. São eventos que escapam ao controle do produtor e que comprometem diretamente a capacidade de geração de receita com a qual o financiamento seria honrado.
O segundo grupo diz respeito à dificuldade de comercialização. Aqui entra a questão do preço mínimo e das oscilações de mercado. Quando o produtor colhe, mas não consegue vender a produção a preços que permitam o pagamento do financiamento, configura-se hipótese legítima de alongamento. A lógica é intuitiva: de nada adianta uma colheita abundante se a cotação do produto, no momento do vencimento, inviabiliza a quitação sem sacrifício desproporcional do empreendimento.
O terceiro grupo abrange outras ocorrências prejudiciais, tais como perda de rebanho por doença, interdição sanitária ou destruição de infraestrutura produtiva. São eventos menos frequentes, mas igualmente capazes de comprometer o fluxo de caixa planejado.
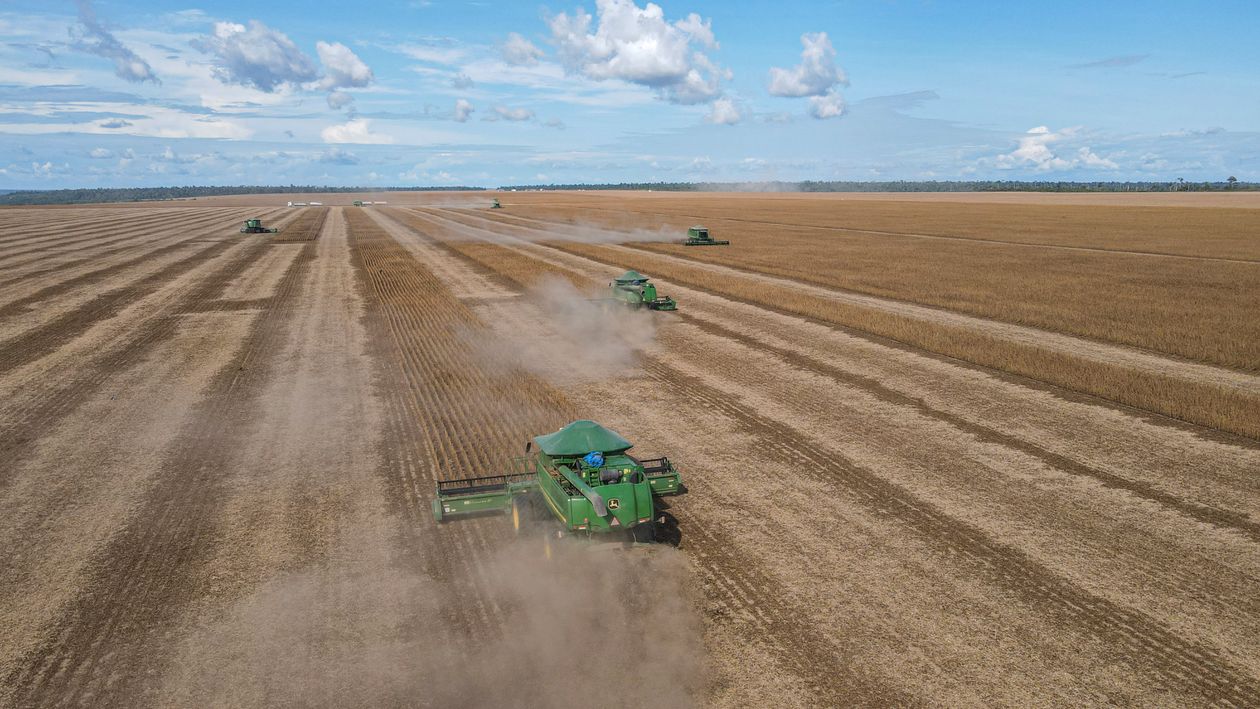
Em todas essas hipóteses, a comprovação é o elemento decisivo. Um laudo técnico agronômico com a respectiva Anotação de Responsabilidade Técnica, dados meteorológicos oficiais, decretos municipais de emergência ou calamidade e notas fiscais que demonstrem a frustração de receita compõem o conjunto probatório que sustenta o pedido. Quando o evento climático está coberto por instrumentos de garantia, vale observar a articulação com mecanismos de seguro agrícola, como o Proagro, cuja cobertura em quebra de safra pode complementar a estratégia de proteção do produtor.
Como solicitar a prorrogação ao banco
O pedido de prorrogação deve ser formalizado por escrito junto à instituição financeira, preferencialmente antes do vencimento da operação. A tempestividade é relevante: aguardar a mora instalada enfraquece a posição do produtor e pode dar margem a cobranças e protestos que dificultam a negociação. O ideal é antecipar-se, reunindo a documentação comprobatória assim que a adversidade se configura.
O conjunto documental, de todo modo, deve ser consistente. Além do laudo agronômico e dos dados oficiais já mencionados, convém apresentar uma projeção realista de fluxo de caixa e um plano de pagamento compatível com a nova realidade do empreendimento. Quanto mais técnico e fundamentado o pleito, menor a margem para recusas sob o argumento de insuficiência de provas.
É importante destacar que a instituição financeira, ao receber o pedido devidamente instruído, não dispõe de liberdade ampla para negá-lo. Como a Súmula 298 do STJ reconhece a prorrogação como direito do devedor, a recusa somente se justifica quando ausentes os requisitos legais, jamais por mera conveniência administrativa. O produtor que recebe uma negativa genérica, desacompanhada de fundamentação concreta, tem elementos sólidos para questioná-la.
Nessa etapa, o acompanhamento por profissional especializado faz diferença relevante. O escritório do Dr. Edilson Vargas, OAB/MS 27.184, atua precisamente na estruturação desses pedidos, organizando a documentação e formulando a solicitação de maneira a reduzir o risco de recusa e a fortalecer eventual discussão judicial posterior.
Diferença entre prorrogação e renegociação
Há uma confusão frequente entre prorrogação e renegociação, e esclarecê-la é fundamental para que o produtor exerça seus direitos com segurança. A distinção não é meramente semântica: ela define o regime jurídico aplicável e as condições que serão oferecidas.
A prorrogação é, em essência, um direito. Preenchidos os requisitos do MCR, o produtor pode exigir o alongamento do vencimento com a manutenção dos encargos originalmente pactuados. Não há, em regra, alteração da taxa de juros ou imposição de novos custos: apenas se desloca a data de pagamento para um momento em que a capacidade de quitação esteja restabelecida.
A renegociação, por outro lado, tem natureza contratual e voluntária. Ela depende de acordo mútuo entre produtor e banco, e nesse processo taxas, prazos e garantias podem ser repactuados, para melhor ou para pior. Trata-se de instrumento útil, sobretudo em situações que extrapolam as hipóteses estritas de prorrogação, mas que não carrega a força de um direito exigível nos mesmos termos.
Podemos afirmar que a escolha entre uma e outra depende do caso concreto. Quando a adversidade se enquadra claramente nas hipóteses do MCR, a prorrogação tende a ser mais vantajosa, por preservar as condições originais. Quando o endividamento decorre de causas diversas ou acumuladas, a renegociação, ainda que menos protetiva, pode ser o caminho realista para a sustentabilidade financeira do empreendimento.
Caminhos judiciais quando o banco recusa
Nem sempre a instituição financeira acolhe o pedido de prorrogação, ainda que presentes os requisitos legais. Diante de recusa indevida, o produtor não está desamparado: o Judiciário tem reconhecido, de forma reiterada, o direito ao alongamento quando comprovadas as hipóteses do MCR e a frustração de safra ou de comercialização.
O instrumento processual usual é a ação revisional de contrato, frequentemente acompanhada de pedido de tutela de urgência. Por meio dessa medida, é possível suspender a exigibilidade da dívida e impedir medidas constritivas, como negativação, protesto ou execução, enquanto o mérito é apreciado. A fundamentação se apoia na Súmula 298 do STJ, no MCR 2-6-4 e no acervo probatório que demonstra a adversidade sofrida. Produtores que enfrentam cobranças consideradas excessivas podem, ainda, avaliar a pertinência de uma ação revisional bancária para contestar o contrato de forma mais ampla.
De todo modo, a atuação judicial exige técnica e tempestividade. A reunião prévia das provas, a correta qualificação dos fatos e a formulação adequada dos pedidos são determinantes para o êxito da medida. Um pleito mal instruído, ainda que fundado em direito legítimo, corre o risco de ser indeferido por insuficiência probatória.
O produtor rural que enfrenta recusa de prorrogação deve, portanto, agir com rapidez e orientação qualificada. O passo concreto mais sensato é reunir desde já a documentação técnica da frustração de safra ou da dificuldade de comercialização e submeter o caso à análise de um advogado especializado em direito do agronegócio, de modo a preservar prazos, encargos originais e, sobretudo, a continuidade da atividade produtiva.
Perguntas frequentes
A prorrogação da dívida rural é um direito ou depende da vontade do banco?
Quando o produtor comprova as hipóteses previstas no Manual de Crédito Rural, a prorrogação é reconhecida como direito pela Súmula 298 do STJ, e não como mera faculdade da instituição financeira.
Quais situações autorizam pedir a prorrogação?
Frustração de safra por fatores adversos, dificuldade de comercialização a preços que inviabilizam o pagamento e outras ocorrências prejudiciais ao empreendimento, todas devidamente comprovadas.
Qual a diferença entre prorrogação e renegociação?
A prorrogação é um direito que mantém os encargos originais do contrato quando presentes os requisitos legais. A renegociação é um acordo voluntário, no qual taxas e prazos podem ser alterados de comum acordo.
O que fazer se o banco recusar a prorrogação?
O produtor pode buscar a via judicial por meio de ação revisional com pedido de tutela de urgência, demonstrando o preenchimento dos requisitos do Manual de Crédito Rural e a frustração de safra ou dificuldade de comercialização.